بله؛ ترکیب این سه بازار به دلیل تفاوت در ماهیت نوسانات و نقدشوندگی، ساختار سبد را متوازن میکند؛ البته میزان تخصیص سرمایه به هر کدام باید کاملاً متناسب با اهداف مالی و سطح ریسکپذیری فرد تنظیم شود.
تاریخ انتشار: آخرین بهروزرسانی:
خیلی از معاملهگران، تصور میکنند که خرید همزمان بیتکوین، طلا و چند جفتارز یعنی داشتن یک سبد متنوع؛ اما پرتفوی چندبازاری تعریف متفاوتی دارد. این سبد یعنی تقسیم هوشمندانه سرمایه میان فارکس، کریپتو و طلا برای بهرهمندی همزمان از نقدشوندگی بالا، رشد شتابان و سپر دفاعی در برابر تورم؛ بااینحال، خرید این ۳ دارایی الزاماً به معنی تنوعبخشی واقعی نیست؛ زیرا اگر همزمان در یک مسیر سقوط کنند، ریسک شما کاسته نشده است؛ همچنین فرمول یا درصد ثابتی وجود ندارد که برای همه پاسخگو باشد، چون توان تحمل زیان و اهداف افراد یکسان نیست.
ساخت پرتفوی حرفهای فقط انتخاب چند دارایی نیست؛ بلکه شامل تعیین هدف، سنجش ریسکپذیری، تخصیص سرمایه، بررسی همبستگی داراییها و بازبینی دورهای ترکیب سبد است. همین تفاوت در افق زمانی و میزان تحمل ریسک افراد باعث میشود که هر معاملهگر به یک نقشه تخصیص اختصاصی نیاز داشته باشد.
بسیاری از معاملهگران تازهکار، کل دارایی خود را روی یک بازار خاص مثل بیتکوین یا طلا متمرکز میکنند؛ اما معاملهگران باتجربهتر با ایجاد یک پرتفوی چندبازاری، مدیریت ریسک متفاوتی را تجربه میکنند. در ادامه تفاوتهای کلیدی این رویکرد را بررسی میکنیم.
سبد تکدارایی یعنی تمام تخممرغهای خود را در یک سبد بچینید؛ برای مثال تمام سرمایه را روی جفتارزهای فارکس بگذارید؛ در مقابل، پرتفوی چندبازاری سرمایه شما را میان بازارهایی با ماهیت کاملاً متفاوت توزیع میکند؛ بااینحال، صرفاً افزایش تعداد داراییها در یک بازار به معنی تنوعبخشی واقعی نیست؛ اگر ۱۰ آلتکوین مختلف بخرید، همچنان ریسک یکسانی از کل بازار کریپتو بر شما حاکم است. تنوع واقعی زمان رخ میدهد که داراییهایی با محرکهای قیمتی متفاوت انتخاب کنید.
علت اصلی این تصمیم، تفاوت رفتار بازارها در چرخههای مختلف اقتصادی است. بازار فارکس تحت تأثیر نرخ بهره و دادههای کلان است، کریپتو بر مدار نوآوری و ریسکپذیری میچرخد و طلا نقش پناهگاه امن در برابر تورم و بحران را ایفا میکند. وقتی یک بازار وارد فاز رکودی یا اصلاحی میشود، رشد بازار دیگر میتواند زیان ایجادشده را جبران کند و منحنی رشد حساب شما را هموارتر نگه دارد.
پاسخ کوتاه خیر است؛ تنوعبخشی میتواند ریسک تمرکز (Concentration Risk) را بهشدت کاهش دهد، اما تضمین نمیکند که پرتفوی در زمان افت کلی بازار دچار زیان نشود. در شرایط بحرانهای بزرگ مالی، سیستماتیک بودن ریسک باعث میشود اکثر بازارها به سمت یکدیگر همبسته شوند و افت قیمتی را تجربه کنند؛ بنابراین، تنوعبخشی ابزاری برای کنترل و مدیریت زیان است، نه حذف کامل آن.
شناخت خصوصیات زاتی هر بازار، گام نخست در چیدمان یک پرتفوی موفق است؛ چرا که هر دارایی رفتار و کارکرد متفاوتی در برابر شوکهای اقتصادی نشان میدهد.
بازار جفتارزها به لطف حضور دلار آمریکا و سیاستهای بانکهای مرکزی، عمیقترین و نقدشوندهترین بازار مالی جهان است. انتشار سریع دادههای اقتصادی مانند نرخ بهره، تورم، صورتجلسات فدرال رزرو و آمار اشتغال (NFP)، محرکهای اصلی نوسان در جفتارزها هستند.
حضور فارکس در سبد، ابزار قدرتمندی برای نقدشوندگی لحظهای و بهرهگیری از روندهای کلان اقتصادی فراهم میآورد؛ بااینحال، شمشیر دو لبه این بازار اهرم (Leverage) است. اهرم اگرچه امکان ورود به پوزیشنهای بزرگتر را میدهد، اما در صورت عدم رعایت حجم معامله و مدیریت اسلیپیج، خطر کال مارجین سریع را به همراه دارد.
رمزارزها موتور پیشران بازدهیهای جهشی در سبد سرمایهگذاری محسوب میشوند. داراییهای پایه مانند بیتکوین و اتریوم حکم ستون فقرات این بازار را دارند و آلتکوینها پتانسیل رشد بسیار بالاتری را در کنار نوسانات شدیدتر ارائه میدهند. معاملهگران معمولاً برای حفظ ارزش بخشی از نقدینگی سبد از استیبلکوینهایی مانند تتر استفاده میکنند تا در زمان ریزش بازارها آماده شکار فرصتها باشند. نقدشوندگی کریپتو در کوینهای اصلی بالاست، اما ریسکهای متعددی مثل خطاهای فنی پروژهها، ضعف در حاکمیت توکن، تغییرات نظارتی و احتمال کلاهبرداری یا ورشکستگی صرافیها بر آن سایه انداخته است.
برای بررسی وضعیت بازار و مقایسه ارزش داراییهای مختلف، میتوانید از صفحه قیمت لحظه ای ارز دیجیتال استفاده کنید. مدیریت موقعیتها در این بازار نیازمند کنترل دقیق هیجانات است، زیرا اصلاحهای ۳۰ تا ۵۰ درصدی در چرخه نزولی کاملاً طبیعی قلمداد میشوند.
نماد اونس جهانی طلا (XAU/USD) تاریخیترین پناهگاه امن در برابر تورم و بحرانهای ژئوپلیتیک است. قیمت طلا رابطه معکوس سنتیمنتال با شاخص دلار و نرخ بهره حقیقی دارد؛ وقتی بانکهای مرکزی نرخ بهره را کاهش میدهند یا تورم اوج میگیرد، تقاضا برای خرید طلا جهش مییابد. نقدشوندگی بسیار بالای طلا در کنار ثبات ساختاری آن، افتهای شدید کل پرتفوی را در دوران ناآرامیهای سیاسی و جنگهای منطقهای مهار میکند؛ بههمیندلیل، معاملهگران حرفهای همواره در شرایط عدم قطعیت، وزن طلا را در سبد خود تقویت میکنند.
| بازار | ویژگی کلیدی | ریسکهای مهم | عوامل مؤثر | نوسان | نقدشوندگی |
|---|---|---|---|---|---|
| فارکس | نقدشوندگی بینظیر | ریسک اهرم بالا، لیکوئیدیتی، نرخ بهره | دادههای کلان، سیاست بانک مرکزی، دلار | متوسط | فوقالعاده بالا |
| ارز دیجیتال | بازدهی جهشی و بازار ۲۴ ساعته | ریسک صرافی، پروژه، قانونگذاری و هک | پذیرش عمومی، هاوینگ، احساسات بازار | بسیار بالا | بالا (در کوینهای اصلی) |
| طلا | پناهگاه امن و دارایی ضد تورمی | کاهش قیمت در زمان صعود نرخ بهره | تورم، جغرافیا و سیاست، شاخص دلار | متوسط تا پایین | بسیار بالا |
در مجموع، فارکس انعطافپذیری نقدشوندگی، کریپتو پتانسیل رشد بالا و طلا نقش سپر دفاعی سبد شما را ایفا میکنند.
پیش از تخصیص حتی یک دلار به بازارهای مالی، باید نقشه ذهنی و روانی خود را ترسیم کنید. پایه و اساس ساخت یک پرتفوی موفق، شناخت میزان ریسکپذیری فردی است؛ زیرا پیچیدن یک نسخه یکسان برای همه معاملهگران نه تنها غیرحرفهای است، بلکه میتواند منجر به تصمیمات هیجانی و کال مارجین شدن در اولین اصلاح بازار شود.
افق سرمایهگذاری (Investment Horizon) مدت زمانی است که برنامهریزی کردهاید سرمایه خود را در بازار نگه دارید بدون آنکه به نقد کردن آن نیاز داشته باشید. معاملهگرانی که افق زمانی بلندمدت (مثلاً ۵ تا ۱۰ ساله) دارند، میتوانند سهم بیشتری را به داراییهای پرنوسانی مثل کریپتو اختصاص دهند؛ زیرا زمان کافی برای جبران اصلاحهای شدید بازار را دارند. در مقابل، اگر افق زمانی شما کوتاه است، وزنه اصلی پرتفوی باید سمت داراییهای کمنوسانتر مانند طلا یا جفتارزهای اصلی فارکس بچرخد.
یکیاز خطاهای رایج، یکسان دانستن توان مالی با تحمل ریسک (Risk Tolerance) است. داشتن یک حساب ۱۰۰ هزار دلاری الزاماً به معنای ریسکپذیر بودن شما نیست. ظرفیت مالی تعیین میکند که چقدر «میتوانید» از دست بدهید، اما تحمل ریسک ظرفیت روانی شماست و نشان میدهد که چه میزان نوسان و افت حساب (Drawdown) باعث افت کیفیت خواب و اتخاذ تصمیمات احساسی در شما نمیشود.
برای سنجش واقعی ریسکپذیری، سناریوی حداکثر زیان قابل قبول را مجسم کنید. اگر ۱۰ هزار دلار سرمایهگذاری کنید و در یک ریزش ناگهانی بازار کریپتو، ۳۰ درصد از ارزش حساب شما شسته شود، رفتار شما چه خواهد بود؟ اگر این افت ۳ هزار دلاری تمرکز روزمره شما را مختل میکند، یعنی ریسکپذیری پایینی دارید و باید وزن کریپتو را کاهش داده و بر داراییهای امنتر تمرکز کنید.
هدف سرمایهگذاری (حفظ ارزش دارایی در برابر تورم یا رشد شتابان سرمایه) مستقیم بر نحوه تخصیص دارایی (Asset Allocation) اثر میگذارد. نهادهای رسمی مالی نیز تأکید دارند که چیدمان سبد باید ترکیبی پویا از افق زمانی، اهداف فردی و تحمل ریسک باشد، نه یک فرمول ریاضی ثابت برای همه.
تقسیم هوشمندانه سرمایه بین بازارهای مالی مختلف، مرز باریک میان حفظ اصل سرمایه و کسب سود مستمر است. هر یک از بازارهای فارکس، کریپتو و طلا ویژگیها، رفتارهای قیمتی و ماهیت ریسک متفاوتی دارند. طلا دارایی امن و ضدتورمی است، کریپتو بازاری تهاجمی با پتانسیل رشد بالا اما نوسانات شدید محسوب میشود، و فارکس بازاری نقدشونده برای مدیریت ریسک و اهرم است. ایجاد تعادل میان این سه بازار، نیازمند درک درست استراتژی و ساختار مدیریت دارایی است.
تخصیص دارایی (Asset Allocation) استراتژی توزیع سرمایه بین کلاسهای مختلف دارایی مانند سهام، طلا، ارزها و داراییهای دیجیتال است. هدف اصلی این روش، کاهش ریسک کلی سبد سرمایهگذاری از طریق عدم همبستگی (Uncorrelation) یا همبستگی معکوس میان داراییها است.
زمانی که یک بازار وارد فاز اصلاحی یا رکود میشود، داراییهای امنتر مانند طلا معمولاً ثبات سبد را حفظ میکنند. تخصیص دارایی به زبان ساده یعنی «همه تخممرغها را در یک سبد نگزارید» تا در مواجهه با شوکهای ناگهانی بازار، از نابودی حساب جلوگیری کنید.
تعیین وزن و درصد هر بازار در سبد دارایی بر پایه سه فاکتور کلیدی انجام میشود:
برای مثال، کریپتو به دلیل نوسانات بالا نیازمند وزن کمتر در سناریوهای کمریسک است، در حالی که طلا به عنوان دارایی پایه، وزن ثباتبخش سبد را تشکیل میدهد.
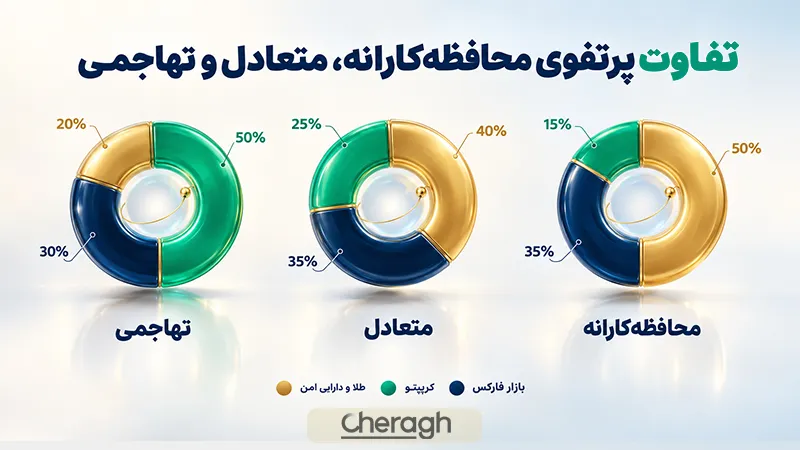
برای درک بهتر مدیریت وزنها، سه سناریوی فرضی زیر ساختار تخصیص دارایی را نشان میدهند:
| نوع سناریو | طلا (سرمایهگذاری امن) | فارکس (معاملات اهرمدار/ارزها) | کریپتو (دارایی تهاجمی) | هدف اصلی سبد |
|---|---|---|---|---|
| محافظهکارانه | ۵۰٪ تا ۶۰٪ | ۲۵٪ تا ۳۰٪ | ۱۰٪ تا ۱۵٪ | حفظ اصل سرمایه و رشد آرام |
| متعادل | ۳۵٪ تا ۴۵٪ | ۳۰٪ تا ۳۵٪ | ۲۰٪ تا ۲۵٪ | ایجاد تعادل میان رشد و امنیت |
| تهاجمی (پرریسک) | ۱۵٪ تا ۲۰٪ | ۳۰٪ تا ۳۵٪ | ۴۵٪ تا ۵۰٪ | حداکثرسازی سود با تحمل نوسان شدید |
برای درک بهتر نحوه مدیریت ریسک و نحوه چیدمان سبد دارایی، بررسی چند مدل تخصیص سرمایه (Asset Allocation) میتواند دید واضحتری به ما بدهد. بسته به میزان ریسکپذیری، اهداف مالی و افق سرمایهگذاری، افراد معمولاً یکی از سه سناریوی زیر را برای سبد خود در نظر میگیرند:
تمرکز اصلی روی حفظ دارایی است. بخش عمده سرمایه در طلا قرار میگیرد تا سبد در برابر تورم و بحرانهای سیاسی ایمن باشد. سهم کریپتو در کمترین حالت نگه داشته میشود.
ترکیبی منطقی برای افرادی است که خواهان رشد سرمایه همراه با کنترل ریسک هستند. طلا نقش سپر حمایتی، فارکس نقش مولد جریان cash flow و کریپتو نقش اهرم رشد سبد را ایفا میکند.
مناسب افرادی با افق زمانی طولانیتر و تحمل نوسانات شدید قیمتی است. سهم کریپتو بالا رفته تا از موجهای صعودی حداکثر بهرهبرداری صورت گیرد.
نکته مهم: درصدهای ذکرشده در این بخش صرفاً سناریوهای فرضی آموزشی برای تبیین مفهوم Asset Allocation هستند و به هیچ عنوان سیگنال، توصیه شخصی یا نسخه سرمایهگذاری محسوب نمیشوند. هر فعال اقتصادی باید بر اساس استراتژی و شرایط مالی خود تصمیمگیری کند.
تخصیص سرمایه فرمول ریاضی ثابت ندارد؛ زیرا شرایط فردی، میزان نقدینگی و ظرفیت روانی معاملهگران کاملاً متفاوت است. برای درک بهتر این موضوع، دو معاملهگر فرضی را با سرمایه یکسان ۱,۰۰۰ دلار مقایسه کنید:
فردی ۲۵ ساله، مجرد و دارای درآمد ثابت ماهانه که قصد دارد سرمایه خود را برای ۵ سال آینده رشد دهد. این شخص میتواند وزنی ۵۰ درصدی به کریپتو اختصاص دهد، زیرا افق زمانی طولانی و توان تحمل زیان بالایی دارد.
فردی ۴۵ ساله و سرپرست خانوار که ممکن است ظرف ۶ ماه آینده به بخشی از این پول نیاز پیدا کند. برای او اختصاص ۵۰ درصد سرمایه به کریپتو ریسک محض است؛ بنابراین منطقی است که بخش اصلی سرمایه خود را روی طلا و جفتارزهای نقدشونده فارکس متمرکز کند.
همانطور که مشاهده میکنید، حتی با سرمایه اولیه یکسان، تفاوت در افق زمانی، تعهدات مالی و تحمل زیان باعث میشود که دو Allocation کاملاً متفاوت شکل بگیرد.
در مدیریت سرمایه مدرن، هدف اصلی از تنوعبخشی (Diversification)، کاهش ریسک بدون افت متناسب بازدهی است؛ اما بسیاری از معاملهگران به اشتباه تصور میکنند خرید چند دارایی مختلف به معنی داشتن پرتفوی امن است؛ درحالیکه بدون سنجش همبستگی (Correlation)، تنوعبخشی فقط یک توهم نوری است.
همبستگی ابزاری است که به معاملهگر نشان میدهد داراییهای مختلف چقدر در برابر رویدادهای اقتصادی، تغییرات نرخ بهره و جهشهای تورمی رفتاری یکسان یا متفاوت از خود بروز میدهند.
همبستگی یک شاخص آماری ریاضی بین ۱+ تا ۱- است که میزان همحرکتی قیمت دو دارایی را نسبت به یکدیگر اندازهگیری میکند. تحلیل دقیق این ضریب به معاملهگر اجازه میدهد رفتار سنکرون یا نامتقارن بازارها را پیشبینی کند:
در ساخت یک پرتفوی چندبازاری حرفهای، مسئولیت اصلی کنترل ریسک بر عهده داراییهایی با همبستگی پایین یا منفی است؛ زیرا در شرایط ریزش شدید یک بازار، داراییهای غیرهمبسته میتوانند نوسان حساب را مهار کرده و از ریزشهای سنگین (Drawdown) جلوگیری کنند.
اگر شما ۱۰ رمزارز مختلف (مانند بیتکوین، اتریوم، سولانا و...) را در سبد خود داشته باشید، تعداد داراییهای شما زیاد است؛ اما تنوع واقعی ایجاد نکردهاید.
علت این است که اکثر کریپتوکارنسیها همبستگی بالای مثبت (بیش از +۰.۸) با یکدیگر دارند. در زمان ریزشهای شدید بازار کریپتو، تمامی این داراییها همزمان و با شدت سقوط میکنند. تنوعبخشی واقعی زمانی رخ میدهد که داراییهایی با ماهیتهای کاملاً متفاوت مانند فارکس، کریپتو و طلا را کنار هم بچینید.
برای درک رفتارهای بینبازاری، ماتریس همبستگی زیر نمونهای از رفتارهای کلی بازار را در شرایط عادی ارائه میدهد:
| دارایی / بازار | بیتکوین (BTC) | طلا (XAU/USD) | یورو/دلار (EUR/USD) | شاخص دلار (DXY) |
|---|---|---|---|---|
| بیتکوین | ۱.۰۰ | +۰.۲۵ | +۰.۴۰ | -۰.۵۵ |
| طلا | +۰.۲۵ | ۱.۰۰ | +۰.۴۵ | -۰.۷۰ |
| یورو/دلار | +۰.۴۰ | +۰.۴۵ | ۱.۰۰ | -۰.۹۵ |
| شاخص دلار | -۰.۵۵ | -۰.۷۰ | -۰.۹۵ | ۱.۰۰ |
نکته کلیدی: طلا و یورو/دلار بهطور سنتی با شاخص دلار (DXY) همبستگی معکوس شدیدی دارند. از طرفی بیتکوین بهعنوان یک دارایی ریسکی (Risk-On)، معمولاً در شرایط رشد شاخص دلار تحت فشار فروش قرار میگیرد.
پاسخ کوتاه خیر است؛ همبستگی یک پارامتر دینامیک بوده و نباید یک عدد تاریخی را مبنای دائمی تصمیمگیری قرار داد. در شرایط بحرانهای شدید مالی یا شوکهای نقدینگی، الگوی همبستگیها متلاشی میشود.
در چنین شرایطی که معاملهگران شدیداً به نقدینگی دلار نیاز پیدا میکنند، اکثر داراییها (از سهام و کریپتو گرفته تا حتی طلا) همزمان افت میکنند و همبستگی آنها موقتاً به سمت +۱ میل میکند. همچنین با تغییر سیاستهای پولی بانکهای مرکزی، رفتار نوسانی و میزان همبستگی طلا و کریپتو نسبت به یکدیگر دچار تغییرات فصلی و دورهای میشود.
حفظ سرمایه اولیه، تنها شرط باقی ماندن در بازارهای مالی است. هنگام معامله همزمان در ۳ بازار متفاوتی چون فارکس، کریپتو و طلا، به دلیل تفاوت چشمگیر در ماهیت، نوسانات و ساعات معاملاتی، رعایت یک استراتژی جامع مدیریت ریسک کاملاً ضروری است.
پیش از ورود به هر معامله، باید حداکثر درصد افت سرمایهای که در صورت اشتباه بودن تحلیل حاضر به تحمل آن هستید را مشخص کنید. قانون استاندارد در بین معاملهگران حرفهای، قانون ۱ تا ۲ درصد است. طبق این قانون، ریسک کل سرمایه شما در یک معامله نباید از ۱٪ (یا نهایتاً ۲٪) کل پرتفوی تجاوز کند؛ بنابراین اگر یک حساب ۱۰,۰۰۰ دلاری دارید، حداکثر زیان مجاز در هر معامله ۱۰۰ تا ۲۰۰ دلار خواهد بود.
تعیین حجم معامله یا Position Sizing فرایندی است که طی آن مشخص میکنید بر اساس فاصله حد ضرر و میزان ریسک مجاز، چه حجم یا لوتی (Lot) باید وارد معامله شود. اهمیت این موضوع در تفاوت ماهیت نوسانات بازارهای مختلف است:
وارد کردن حجم یکسان در همه این بازارها خطای کشندهای است. حجم معامله باید دقیقاً متناسب با فاصله حد ضرر فنی و میزان نوسانپذیری هر دارایی تنظیم شود تا مبلغ دلاری ریسک در تمام معاملات یکسان و تحت کنترل باقی بماند.
حد ضرر (Stop Loss) ابزاری برای قطع خودکار معاملات زیانده است. در بازارهای پرنوسانی مانند کریپتو و طلا، معامله بدون Stop Loss به معنی سپردن حساب به شانس است. حد ضرر نباید بر اساس احساسات یا اعداد دلخواه تعیین شود؛ بلکه باید بر اساس سطوح معتبر فنی (مانند حمایتها/مقاومتها یا ATR) مشخص شده و سپس حجم معامله بر اساس آن محاسبه گردد.
اهرم مالی (Leverage) یک شمشیر دو لبه است؛ استفاده از اهرمهای بالا در فارکس و کریپتو، صدمات جبرانناپذیری به حساب وارد میکند. اهرم بالا نوسانات بازار را تشدید کرده و فاصله تا کال مارجین شدن را بسیار کوتاه میکند. در پرتفوی چندبازاری، اهرم باید بهگونهای انتخاب شود که کل ریسک باز حساب از حد مجاز تعیینشده عبور نکند، نه اینکه صرفاً حجم معاملات را برای کسب سود سریع افزایش دهد.
افت حداکثر سرمایه یا Drawdown نشاندهنده حداکثر افت حساب از نقطه اوج آن است. برای کنترل Drawdown:
اعمال این تکنیکها باعث میشود تا در مواجهه با نوسانات شدید بازار یا افتهای پیاپی، حساب معاملاتی شما دچار افتهای سنگین و جبرانناپذیر نشود و سرمایه برای بازگشت به روندهای سودده حفظ گردد.
این ریسک زمانی رخ میدهد که معاملهگر چندین پوزیشن ظاهراً متفاوت باز میکند، اما تمام آنها در یک جهت و تحت تأثیر یک عامل کلان اقتصادی مشترک هستند.
برای مثال، تصور کنید معاملهگری ۳ پوزیشن همزمان باز میکند:
ظاهراً این ۳ معامله در ۳ بازار متفاوت (طلا، کریپتو و فارکس) قرار دارند؛ اما در واقعیت، هر ۳ معامله بر پایه ضعف شاخص دلار (DXY) گرفته شدهاند. اگر یک داده اقتصادی قوی از آمریکا منتشر شود و دلار تقویت گردد، هر سه معامله همزمان حد ضرر میخورند و ریسک واقعی حساب ۳ برابر بیشتر از حد مجاز خواهد شد.
موفقیت در بازارهای مالی تنها به معنای داشتن سود چشمگیر در پایان ماه نیست. ارزیابی سودآوری بدون سنجش ریسکهای تحملشده، ارزیابی ناقص و گمراهکنندهای است. یک پرتفوی سودده اگر با پذیرش ریسکهای غیراصولی و نوسانات شدید بهدست آمده باشد، در بلندمدت پایدار نخواهد بود.
بازده کل پرتفوی، حاصلجمع بازدهی تکتک داراییها (فارکس، کریپتو و طلا) بر اساس وزن آنها در سبد است. برای سنجش صحیح بازدهی، سود یا زیان کلی را نسبت به کل سرمایه اولیه محاسبه کنید:
بررسی بازده دورهای (ماهانه یا سه ماهه) به شما کمک میکند روند رشد حساب را شفافتر ارزیابی کنید.
حداکثر افت سرمایه (Max Drawdown) نشاندهنده عمیقترین افت ارزش حساب از نقطه اوج تا قعر آن در یک بازه زمانی مشخص است. اگر یک پرتفوی ۵۰٪ بازدهی ثبت کرده باشد اما در طول مسیر افت ۴۰ درصدی را تجربه کرده باشد، نشاندهنده ریسک ساختاری و فشار روانی غیراستاندارد است. پرتفویی موفقتر است که با کمترین Drawdown، بازدهی معقولی ایجاد کند.
برای سنجش کیفیت عملکرد، باید بررسی کنید که به ازای هر واحد ریسکی که پذیرفتهاید، چه میزان بازدهی کسب کردهاید. شاخصهایی مانند نسبت شارپ (Sharpe Ratio) بازدهی اضافه پرتفوی را نسبت به نوسانات و ریسک تحملشده میسنجند. هرچه این نسبت بالاتر باشد، نشان میدهد سودهای بهدستآمده حاصل استراتژی مدون و مدیریت ریسک بوده است، نه شانس و نوسانات اتفاقی بازار.
در انتهای هر دوره معاملاتی، بازدهی تکتک بخشهای پرتفوی را جداگانه ارزیابی کنید. ممکن است سود کلی سبد شما مثبت باشد، اما بررسی دقیقتر نشان دهد که سود اصلی حاصل معامله طلا بوده و بخش کریپتو زیانده عمل کرده است. این بازبینی به شما اجازه میدهد وزندادهی داراییها را بازنگری کرده و بالانس مجدد (Rebalancing) انجام دهید.
رشد ناهمگون بازارهای مختلف بهمرور زمان ساختار اولیه پرتفوی شما را تغییر میدهد؛ برای مثال جهش شدید بیتکوین میتواند سهم ۱۵ درصدی کریپتو را به ۴۰ درصد کل سبد برساند. این اتفاق ناخواسته میزان ریسکپذیری شما را از حالت متعادل به تهاجمی تغییر میدهد. فرآیند متعادلسازی مجدد (Rebalancing) ابزاری برای تنظیم مجدد وزن داراییها بر اساس استراتژی اولیه است.
ریبالانسینگ بهمعنی تعدیل دورهای وزن داراییهای موجود در سبد برای بازگشت به تخصیص دارایی (Asset Allocation) هدف است. این کار با فروش بخشی از داراییهای رشدکرده و خرید داراییهای عقبمانده انجام میشود تا ریسک کلی سبد کنترل شده و سودهای کسبشده تثبیت گردند.
زمانی که نوسانات بازار باعث میشود وزن واقعی یک دارایی از محدوده انحراف مجاز (مثلاً ±۵٪) فراتر رود، زمان مداخله فرا رسیده است. اگر وزن هدف طلا ۴۰٪ تعیین شده باشد و به ۳۰٪ تنزل یابد، سبد شما سپر دفاعی خود در برابر تورم را از دست داده است و باید وزن آن بازسازی شود.
برای اجرای ریبالانسینگ دو استراتژی اصلی وجود دارد:
ترکیب این دو روش به معاملهگران اجازه میدهد بدون افتادن در دام معاملات هیجانی و پیدرپی، ریسک سبد را در عبور از طوفانهای قیمتی مهار کنند.
جابهجایی مداوم سرمایه میان بازارها بدون هزینه نیست. هنگام Rebalancing باید به هزینههای کارمزد معاملات (Commission)، کارمزد صرافیها و بروکرها، اسلیپیج و هزینههای احتمالی مالیات بر سود توجه کنید. اگر هزینههای معاملاتی از منافع حاصل از ریبالانسینگ بیشتر باشد، انجام آن منطقی نبوده و بهتر است از ورود سرمایه جدید برای بالانس کردن سبد استفاده شود.
حتی دقیقترین استراتژیهای معاملاتی نیز در صورت بروز خطاهای تحلیلی و رفتاری شکست خواهند خورد. شناخت تلههای روانی و فنی رایج به معاملهگران کمک میکند تا از افت شدید حساب معاملاتی (Drawdown) و نابودی سرمایه در بازارهای مالی جلوگیری کنند.
ورود سنگین به یک دارایی خاص به امید بازدهی سریع، ریسک تمرکز (Concentration Risk) را به شدت افزایش میدهد. اگر بخش اعظم دارایی خود را در بازار کریپتو قفل کنید، یک افت ناگهانی در این بازار میتواند سلامت کل حساب شما را به خطر بیندازد.
سوگیری اخیرنگری (Recency Bias) باعث میشود افراد داراییهایی را بخرند که اخیراً صعودهای شارپ داشتهاند. عملکرد و سودهای گذشته هرگز تضمینکننده بازدهی آینده نیستند و خرید در سقفهای قیمتی معمولاً به حبس سنگین سرمایه میانجامد.
استفاده از لوریج بالا در فارکس یا معاملات فیوچرز رمزارزها، ریسک لیکوئید شدن را بهشدت بالا میبرد. اهرم مالی باید صرفاً ابزاری برای بهینهسازی مارجین باشد و دقیقاً متناسب با مدیریت حجم و حد ضرر حساب تنظیم شود، نه برای جبران کمبود سرمایه اولیه.
بیتوجهی به همبستگی (Correlation) میان نمادها باعث میشود پوزیشنهای همجهت باز کنید. خرید همزمان بیتکوین و اتریوم یا اتخاذ پوزیشنهای موازی در جفتارزهای مرتبط تنوع ایجاد نمیکند؛ زیرا تمامی آنها تابع یک جو کلی ریسکپذیری (Risk-On) در کل بازار هستند.
جابهجایی سریع و هیجانی سرمایه به دلیل ترس از دست دادن سود (FOMO) یا ترس از زیان، استراتژی تخصیص دارایی (Asset Allocation) را متلاشی میکند. این رفتار تنها هزینههای سنگین اسپرد، اسلیپیج و کارمزد معاملات را به شما تحمیل خواهد کرد.
معامله بدون حد ضرر (Stop Loss) یا جابهجا کردن و حذف آن هنگام افت قیمت، بزرگترین خطای معاملهگران است. پایبندی بیچونوچرا به سقف زیان مجاز در هر معامله، بقای بلندمدت حساب را در برابر شوکهای اقتصادی تضمین میکند.
داشتن ۲۰ کوین مختلف در کیف پول به معنی تنوعبخشی واقعی نیست. تنوع واقعی زمانی حاصل میشود که سرمایه میان کلاسهای دارایی متفاوت با محرکهای بنیادی مجزا مانند جفتارزها، طلا و رمزارزها توزیع شود.
برای درک عملی فرآیند تصمیمگیری در مدیریت سرمایه، یک سناریوی فرضی را بررسی میکنیم. فرض کنید معاملهگری قصد دارد سرمایهای معادل ۱۰۰ میلیون تومان را میان بازارهای فارکس، کریپتو و طلا توزیع کند. هدف اصلی این مثال، ارائه فرمول قطعی نیست؛ بلکه مرور گامبهگام چرخه تصمیمگیری حرفهای است.
فرآیند چیدمان سبد دارایی بر پایه یک زنجیره منطقی استوار است که عدم رعایت هر یک از حلقه برنامهریزی، کل استراتژی را از تعادل خارج میکند:
معاملهگر در ابتدا مشخص میکند که قصد حفظ ارزش دارایی در برابر تورم را دارد یا به دنبال رشد شتابان سرمایه است. بر اساس این پاسخ، یکی از ۳ رویکرد کلی انتخاب میشود:
| نوع سرمایهگذار | رویکرد اصلی | اولویت تخصیص دارایی |
|---|---|---|
| محافظهکارانه | تمرکز بر کنترل نوسان و حفظ اصل سرمایه | وزن بالا در طلا (پناهگاه امن)، وزن پایین در کریپتو |
| متعادل | ایجاد توازن میان رشد سرمایه و مهار ریسک | توزیع همگن میان طلا، جفتارزهای فارکس و بیتکوین |
| تهاجمی | پذیرش نوسانات شدید برای بازدهی حداکثری | وزن اصلی در کریپتو و آلتکوینها، سهم کم در طلا |
اگر معاملهگر رویکرد متعادل را انتخاب کند، تخصیص اولیه سرمایه ۱۰۰ میلیون تومانی میتواند به شکل فرضی زیر باشد:
این ترکیب باعث میشود که پرتفوی شما همزمان از ویژگیهای حفظ ارزش دارایی (طلا)، نقدشوندگی و درآمد مستمر (فارکس) و رشد پتانسیل بالا (کریپتوکارنسی) بهرهمند شود.
معاملهگر برای بخش فارکس و کریپتو، اصل ریسک ۱ تا ۲ درصدی را اعمال میکند. اگر کل سرمایه ۱۰۰ میلیون تومان باشد، حداکثر زیان مجاز در هر معامله فارکس برابر ۱ تا ۲ میلیون تومان خواهد بود. بر همین اساس، حجم ورود (Lot Size) با توجه به فاصله حد ضرر فنی محاسبه میشود تا از خطای کال مارجین جلوگیری شود.
پس از گذشت ۶ ماه، اگر کریپتو به دلیل رشد شدید ۵۰٪ از ارزش کل سبد را تشکیل دهد، معاملهگر با فروش بخشی از رمزارزها و افزودن آن به طلا یا فارکس، ترکیب سبد را به درصد متعادل اولیه (۲۵٪ کریپتو) بازمیگرداند تا سودهای حاصله تثبیت شوند.
نکته آموزشی: درصدهای ذکرشده در این سناریو صرفاً برای آموزش فرآیند تصمیمگیری ارائه شدهاند و نباید به عنوان پیشنهاد خرید یا توصیه سرمایهگذاری مبنا قرار گیرند.
پیش از ورود به بازارهای مالی و تخصیص سرمایه میان فارکس، کریپتو و طلا، مرور این چکلیست به شما کمک میکند تا از آمادگی کامل استراتژی معاملاتی و ساختار مدیریت ریسک خود اطمینان حاصل کنید.
مرور و پاسخ مثبت به تمامی بندهای این چکلیست قبل از معامله، انضباط فردی شما را تضمین کرده و از تصمیمات هیجانی در طوفانهای قیمتی بازار جلوگیری میکند.
بله؛ ترکیب این سه بازار به دلیل تفاوت در ماهیت نوسانات و نقدشوندگی، ساختار سبد را متوازن میکند؛ البته میزان تخصیص سرمایه به هر کدام باید کاملاً متناسب با اهداف مالی و سطح ریسکپذیری فرد تنظیم شود.
ترکیب یکتا و ثابتی که برای تمام افراد بهترین باشد وجود ندارد. وزن بهینه هر بازار بر اساس سه معیار اصلی شامل میزان تحمل زیان، افق زمانی و میزان درآمد نقد متغیر است.
میزان ورود به کریپتو کاملاً وابسته به ظرفیت روانی و افق زمانی شماست؛ معمولاً برای افراد محافظهکار ۵ تا ۱۰ درصد و برای افراد تهاجمی تا ۴۰ درصد سرمایه پیشنهاد میشود.
طلا بهعنوان دارایی امن معمولاً ریسک سیستماتیک را پوشش میدهد، اما این نقش مطلق و تضمینشده نیست. در شوکهای شدید نقدینگی، احتمال افت همزمان طلا با سایر بازارها وجود دارد.
بله، اما باید میان اهرم معاملاتی و حفظ سرمایه تمایز قائل شد. فارکس بازاری نقدشونده برای مدیریت جریان نقدینگی است، به شرطی که اهرمهای سنگین باعث افزایش انحراف ریسک سبد نشوند.
میتوان از دو رویکرد زمانی (مثلاً ۶ ماهه یا سالانه) یا رویکرد مبنای انحراف (مثلاً عبور ۵ درصدی وزن دارایی از هدف) استفاده کرد؛ چارچوبهای استانداردی مانند Investor.gov نیز ترکیب هر دو روش را کاربردی میدانند.
خیر؛ تنوعبخشی تنها ریسک تمرکز روی یک نماد را کاهش میدهد، اما نمیتواند جلوی زیان ناشی از رکود کلان اقتصادی یا ریزش همزمان کلیه بازارها را بهطور کامل بگیرد.
تخصیص دارایی (Asset Allocation) استراتژی تعیین درصد کلی سرمایه در کلاسهای مختلف مانند طلا یا فارکس است؛ درحالیکه تنوعبخشی (Diversification) پخش کردن سرمایه در درون همان کلاسها (مانند خرید چند جفتارز مختلف) برای توزیع ریسک محسوب میشود.

فرصت هیچ یادگیری را از دست ندهید! به ترتیب بخوانید:
شاید دوست داشته باشید بخوانید:
دیدگاه خود را با ما در میان بگذارید.
دیدگاههای شما| ۰ دیدگاه
هنوز دیدگاهی تأیید نشده است؛ شما میتوانید اولین دیدگاه را ثبت کنید.