مارکت میکر یا بازارساز، نهاد مالی است که بهصورت پیوسته قیمتهای خرید (Bid) و فروش (Ask) یک دارایی را در دفتر سفارشات ثبت میکند. وظیفه اصلی او تأمین نقدینگی، کاهش شکاف قیمت و تضمین اجرای فوری معاملات در هر شرایطی است.
تاریخ انتشار: آخرین بهروزرسانی:
وقتی ساعت ۳ صبح بهوقت تهران در متاتریدر یا صرافی ارز دیجیتال دکمه Buy را روی نماد طلا (XAUUSD) یا بیتکوین میزنید، سفارش شما در کسری از ثانیه اجرا میشود؛ اما آیا تا به حال فکر کردهاید در آن لحظه چه کسی دقیقاً در همان قیمت حاضر به فروش دارایی به شما بوده است؟ پاسخ اینجاست که بدانید مارکت میکر چیست و چطور چرخ دندههای معاملات را میچرخاند.
مارکت میکر (Market Maker) یا بازارساز، نهاد یا بازیگری است که بهصورت پیوسته قیمتهای خرید و فروش را در بازارهای مالی ثبت میکند تا هیچ سفارشی روی زمین نماند. اگر بازارسازها برای چند دقیقه دست از کار بکشند، شما برای بستن یک پوزیشن ساده در سود یا فرار از استاپلاس، باید ساعتها منتظر بمانید تا یک تریدر حقیقی دیگر در سوی مقابل پوزیشن شما پیدا شود.
حضور این بازیگران، تضمینکننده اصلی تأمین نقدینگی، شکلگیری لحظهای قیمت خرید و فروش و تسهیل معاملات در تمام بازارها از والاستریت تا صرافیهای کریپتو است. بدون شناخت دقیق مکانیسم کار یک Market Maker، درک علت واقعی اسلیپیجها، واید شدن اسپرد در تایم خبر و نحوه پر شدن سفارشها در چارت غیرممکن خواهد بود.
بسیاری از تریدرهای خرد وقتی استاپلاسشان میخورد، فوراً انگشت اتهام را به سمت یک هیولای خیالی به نام مارکت میکر میگیرند؛ درحالیکه باید بدانیم واقعاً مارکت میکر کیست و چه جایگاه حقوقی یا فنی در ساختار بازار دارد. بازارساز در واقع یک معاملهگر جهتگیر (Directional Trader) نیست که روی صعود یا نزول قیمت شرطبندی کند، بلکه یک واسطه حرفهای نقدینگی است.
وقتی میپرسیم مارکت میکر یا بازارساز چیست، از نهادی صحبت میکنیم که طبق قرارداد رسمی با صرافیها یا بورسها، متعهد میشود در هر شرایطی (چه بازار آرام باشد و چه در بحبوحه ریزشهای سنگین) هم خریدار باشد و هم فروشنده. این نهادها با تزریق سرمایه عظیم و الگوریتمهای پرسرعت، ریسک نگهداری دارایی را به جان میخرند تا جریان معاملات هرگز متوقف نشود.
اگر بخواهیم بدون پیچیدگیهای آکادمیک بگوییم بازارسازی چیست، بهترین مثال، صرافیهای فیزیکی دلار و سکه در خیابان فردوسی یا یک نمایشگاه اتومبیل است. اگر شما بخواهید ماشین خود را شخصاً در پلتفرمی مانند دیوار بفروشید، شاید دو هفته طول بکشد تا خریدار واقعی با قیمت مدنظر شما پیدا شود.
اما نمایشگاهدار (که دقیقاً نقش Market Maker را بازی میکند) همین لحظه ماشین شما را کمی ارزانتر از عرف بازار میخرد (قیمت Bid) و همزمان یک ماشین مشابه را کمی گرانتر به مشتری بعدی میفروشد (قیمت Ask). او به شما «نقدشوندگی فوری» میفروشد و در ازای خواب سرمایه و ریسکی که میپذیرد، اختلاف این دو قیمت را به جیب میزند.
ازآنجاکه یک بازارگردان باید میلیونها دلار سرمایه را در دو سمت بازار قفل کند، این کار در انحصار نهادهای مالی بزرگ است. بازیگران اصلی این حوزه عبارتاند از:
تفکیک این نهادها حیاتی است؛ چون عملکرد یک بازارساز نهادی مثل وینترمیوت که موظف به حفظ سلامت دفتر سفارشات است، با یک بروکر مارکت میکر خرد (B-Book) کاملاً تفاوت دارد.
در بازاری که هیچ بازارسازی ندارد، «عدم تقارن زمانی» رخ میدهد؛ یعنی دقیقاً در ثانیهای که شما قصد فروش دارید، هیچ خریداری پای چارت نیست. بدون حضور بازارگردان، بازار قفل شده و یک سفارش ۵۰ هزار دلاری میتواند بهدلیل خالی بودن سمت مقابل، قیمت را ناگهان ۱۰ درصد پرتاب کند و کندلهای سوزنی شدید بسازد.
برای درک نحوه عملکرد مارکت میکر باید پشت صحنه چارت، یعنی دفتر سفارشات (Order Book) را ببینید. بازارساز به جای زدن سفارشهای لحظهای، همزمان صدها سفارش محدود (Limit Orders) در سطوح قیمتی بالا و پایین قیمت فعلی میچیند و الگوریتمهایش در هر میلیثانیه آنها را متناسب با حجم تقاضا بهروزرسانی میکنند.
در بازارسازی، هر دارایی همیشه یک «مظنه دوطرفه» دارد. درک قیمت Bid و Ask از زاویه دید بازارساز به این صورت است:
ازآنجاکه قیمت Ask همیشه بالاتر از Bid است، اگر معاملهای را باز و بلافاصله در همان ثانیه ببندید، به اندازه Bid-Ask Spread در ضرر خواهید بود.
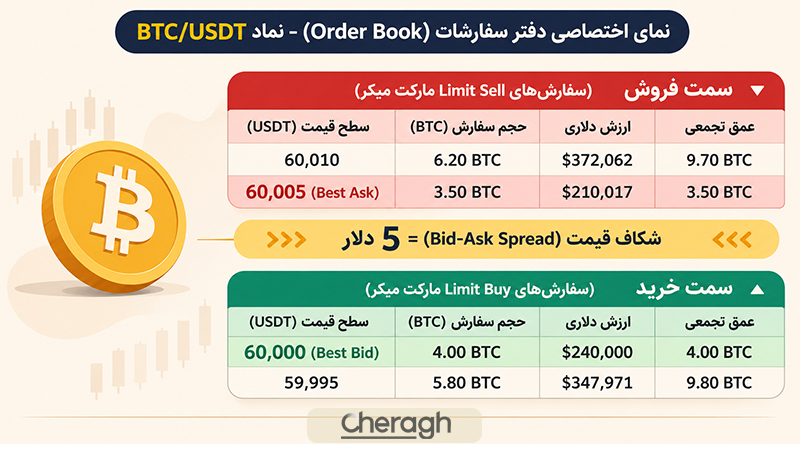
تمام سفارشهای محدود در جدولی به نام Order Book ردیف میشوند. در شماتیک زیر، نمای یک دفتر سفارشات در نماد بیتکوین را میبینید که با سفارشهای پلهای بازارساز پر شده است:وقتی شما سفارش بازار (Market Order) میزنید، سفارش شما وارد این لیست نمیشود، بلکه نقدینگی کاشتهشده در سطوح Best Ask یا Best Bid را مصرف میکند.
فرایند تأمین نقدینگی بر پایه تقابل سفارشهای Maker (سازنده) و Taker (گیرنده) میچرخد. اگر تریدری با سفارش Market فوراً ۳ بیتکوین بخرد، سفارش او با سطح 60,005 مارکت میکر مچ میشود؛ الگوریتم بازارساز بلافاصله کسری را تشخیص داده و در چند میلیثانیه سفارش جدید تزریق میکند تا نقدشوندگی بازار حفظ شود.
فرض کنید قیمت تعادلی انس طلا (XAUUSD) روی ۲,۵۰۰.۰۰ دلار است. عملکرد بازارساز در ۴ گام عددی زیر خلاصه میشود:
البته این حالت ایدهآل بازار است؛ در دنیای واقعی، همیشه تریدر A و B همزمان از راه نمیرسند و همین عدم تقارن، چالشهای بزرگ مدیریت ریسک را برای بازارساز رقم میزند.
صرافیهای بزرگی مثل بایننس یا بورس نزدک در قراردادهای خود، تعهدات سختگیرانهای برای بازارساز تعیین میکنند. شناخت اینکه وظایف مارکت میکر چیست، نشان میدهد چرا چارت EURUSD نسبت به یک توکن تازهوارد، حرکت بسیار روانتری دارد.
هدف اول بازارساز، بالا بردن نقدینگی بازار است تا هر دارایی در هر ثانیه قابل معامله باشد. این ویژگی به شما اطمینان میدهد که در زمان فعال شدن استاپلاس، سفارشتان در نزدیکترین قیمت ممکن بسته شود.
حضور همزمان چند مارکت میکر روی یک نماد، بین آنها رقابت ایجاد میکند. هر بازارساز برای جذب سفارش شما، قیمت Bid را کمی بالاتر و Ask را کمی پایینتر میآورد که نتیجه مستقیم آن فشرده شدن اسپرد و کاهش هزینه معاملات است.
عمق بازار (Market Depth) یعنی در سطوح قیمتی بالاتر و پایینتر از قیمت فعلی، چقدر حجم سفارش واقعی نشسته است. لایهبندی سفارشهای سنگین توسط بازارساز باعث میشود یک سفارش فروش نیم میلیون دلاری، به جای سقوط آزاد قیمت، به نرمی در لایههای مختلف جذب شود.
برای یک اسکالپر، سرعت اجرای سفارش حیاتی است. مارکت میکرها با اتصال مستقیم سرورهای خود به موتور صرافی از طریق FIX API، زمان پر شدن سفارش را به زیر چند میلیثانیه میرسانند تا بدون خطای Re-quote وارد پوزیشن شوید.
حیاتیترین کار درونی بازارساز، مدیریت ریسک موجودی انبار (Inventory) است. اگر موقع انتشار خبر CPI همه تریدرها طلا بفروشند، انبار بازارساز پر از طلای خریداریشده میشود که قیمتش در حال سقوط است! او برای جلوگیری از ضرر فوراً دو کار میکند:
واید شدن اسپردها در ثانیه انتشار خبر، دقیقاً واکنش دفاعی الگوریتمهای بازارساز برای فرار از همین ریسک موجودی است.
برخلاف تریدرهای عادی که دنبال شکار روندهای بزرگ هستند، مدل درآمد مارکت میکر بر پایه جمعآوری سودهای بسیار کوچک اما در مقیاس میلیونی و تکرارشونده بنا شده است. درک دقیق نحوه کسب درآمد بازارساز به شما کمک میکند تفاوت بزرگ میان «درآمد ناخالص» (Gross Revenue) از محل معاملات و «سود خالص» (Net Profit) پس از کسر هزینههای سنگین پوشش ریسک را متوجه شوید.
اصلیترین منبع درآمدی هر بازارساز، دریافت شکاف قیمت یا همان اسپرد (Spread) در معاملات دوطرفه است. بازارساز روی جهت قیمت شرط نمیبندد، بلکه از گردش حجم معاملات در یک بازه قیمتی محدود سود میسازد.
وقتی بازار در حالت رنج (Range) قرار دارد و قیمت بارها بین دو سطح جابهجا میشود، الگوریتمهای بازارساز هزاران بار در قیمت Bid میخرند و چند سنت بالاتر در قیمت Ask میفروشند تا از تجمیع این اختلافهای جزئی، سود کلانی خلق کنند.
صرافیهای بزرگ برای جذب نقدینگی و خالی نماندن دفتر سفارشات، امتیازات مالی ویژهای به بازارسازها میدهند که بخش مهمی از سود مارکت میکر را تشکیل میدهد:
بنابراین حتی اگر اسپرد یک نماد بسیار نزدیک به صفر باشد، بازارساز از محل ریبیتهای دریافتیِ صرافی روی حجمهای چند صد میلیون دلاری به سوددهی میرسد.
کسب درآمد از بازارسازی بدون ریسک نیست و گاهی یک موج خبری شدید میتواند کل سود یک ماه بازارساز را ببلعد. مهمترین چالشهایی که هزینه معاملات بازارساز را بالا میبرند عبارتاند از:
بههمیندلیل، درآمد ناخالص حاصل از اسپرد هرگز برابر با سود خالص نیست و بخش زیادی از آن صرف خنثیسازی ریسک موجودی میشود.
فرض کنید یک بازارساز روی توکنی با قیمت ۱۰.۰۰ دلار فعالیت میکند و قیمت Bid را ۹.۹۹ دلار و Ask را ۱۰.۰۱ دلار (اسپرد ۲ سنت) قرار داده است. محاسبه سود خالص او در پایان یک ساعت پرنوسان به شکل زیر است:
ساختار اجرایی بازارسازی بسته به قوانین رگولاتوری و زیرساخت فنی هر بازار تفاوتهای بنیادی دارد. شناخت انواع مارکت میکر به شما دید دقیقی میدهد که بدانید در هر چارت با چه نوع بازیگری طرف هستید.
در بورسهای بزرگی مثل نیویورک (NYSE) و نزدک، نهادی رسمی به نام بازارساز در بورس یا Designated Market Maker (به اختصار DMM) فعالیت میکند. شرکتهایی مثل Citadel Securities تحت نظارت مستقیم کمیسیون بورس و اوراق بهادار آمریکا (SEC) موظفاند نقدینگی سهام شرکتها را در زمان بازگشایی و بسته شدن بازار تضمین کنند.
هسته اصلی مارکت میکر در فارکس از دو لایه تشکیل شده است: در لایه اول (بینبانکی)، بانکهای بزرگ جهانی مثل جیپی مورگان و دویچه بانک بهعنوان تأمینکنندگان اصلی نقدینگی به هم قیمت میدهند. در لایه دوم (خرد)، بروکرهای فارکس قرار دارند که با ساختار Dealing Desk خودشان نقش بازارساز را برای تریدرهای خرد بازی میکنند.
فعالیت مارکت میکر در ارز دیجیتال ترکیبی از شرکتهای معاملات الگوریتمی (مثل Wintermute و GSR) در صرافیهای متمرکز و قراردادهای هوشمند در صرافیهای غیرمتمرکز است. بهدلیل فعالیت ۲۴ ساعته و نبود قطعی برق بازار (Circuit Breakers) در کریپتو، بازارسازهای این حوزه از تهاجمیترین الگوریتمهای مدیریت ریسک استفاده میکنند.
یک بازارساز نهادی (Institutional Market Maker) شرکتی است که مستقیماً در دفتر سفارشات بورسها و صرافیهای مادر نقدینگی میسازد و هیچ ارتباطی با حساب شخصی تریدر خرد ندارد؛ در مقابل، بازارسازهای مستقل یا کارگزاریهای B-Book واسطههایی هستند که سفارش مشتری را به بازار اصلی نمیفرستند و درون پلتفرم خودشان تسویه میکنند.
اکوسیستم کریپتو به دلیل دوپارگی میان صرافیهای متمرکز و غیرمتمرکز، شیوه سنتی بازارسازی را متحول کرده است. بررسی نحوه کار بازارساز ارز دیجیتال نشان میدهد که نقدینگی در این بازار چطور بین رباتهای فوقسریع و استخرهای بلاکچینی تقسیم میشود.
در صرافیهایی مثل بایننس، کوکوین یا بایبیت، ساختار دقیقاً بر پایه دفتر سفارشات مرکزی (Central Limit Order Book) میچرخد. شرکتهای بازارساز با اتصال APIهای پرسرعت خود به هسته صرافی، نقدینگی صدها جفتارز را تأمین میکنند تا وقتی شما در بخش فیوچرز یا اسپات ترید میکنید، عمق بازار کافی وجود داشته باشد.
در صرافیهای غیرمتمرکزی مثل یونیسواپ (Uniswap) یا پنکیکسواپ، هیچ دفتر سفارشات یا شرکت واسطهای وجود ندارد. در اینجا نقدینگی توسط خود کاربران عادی تأمین میشود؛ هر کاربری که دو ارز (مثلاً اتریوم و تتر) را درون یک قرارداد هوشمند قفل کند، عملاً به یک بازارساز غیرمتمرکز تبدیل شده و از کارمزد سواپهای شبکه سهم میبرد.
هیچ انسانی نمیتواند در ثانیه هزار سفارش را ثبت و ویرایش کند؛ بنابراین کل این فرایند بر دوش ربات مارکت میکر و سیستمهای معاملات الگوریتمی است. این رباتها به طور همزمان قیمت یک ارز را در ۱۰ صرافی مختلف رصد میکنند و به محض تغییر قیمت بیتکوین در بایننس، در کسری از میلیثانیه مظنههای خرید و فروش خود را در سایر صرافیها جابهجا میکنند تا شکار آربیتراژگیرها نشوند.
بزرگترین نوآوری دیفای، جایگزینی بازارساز سنتی با Automated Market Maker یا بازارساز خودکار است. تفاوتهای کلیدی یک AMM با مارکت میکر سنتی در موارد زیر خلاصه میشود:
در نتیجه، AMMها مشکل نبود نقدینگی برای توکنهای کوچک را حل کردهاند، اما در معاملات با حجم بالا نسبت به دفتر سفارشات سنتی، اسلیپیج (Slippage) بیشتری به تریدر تحمیل میکنند.
در بازار کریپتو، شایعات زیادی درباره نقش بازارسازها در پامپ و دامپها شنیده میشود؛ اما بررسی دقیق تأثیر مارکت میکر بر قیمت نشان میدهد که وظیفه استاندارد آنها مهندسی نقدینگی است، نه تعیین جهت روند. فعالیت بازارساز مستقیماً روی کیفیت اجرای سفارش، فشردگی اسپرد و پایداری دفتر سفارشات اثر میگذارد، نه روی ارزش ذاتی یک پروژه.
حضور فعال بازارساز مانند یک ضربهگیر (Shock Absorber) در برابر نوسانات بازار عمل میکند. وقتی بازارساز در دو طرف قیمت سفارشهای سنگین میچیند، جلوی شکلگیری گپهای قیمتی و کندلهای سوزنی بیمنطق را میگیرد تا قیمت به جای پرشهای ناگهانی، به صورت پلهای و روان حرکت کند.
زمانی که یک نهاد یا تریدر بزرگ تصمیم به خرید یا فروش سنگین میگیرد، وجود عمق بازار اهمیت پیدا میکند. اگر بازارساز لایههای دفتر سفارشات را پر نکرده باشد، اجرای سفارشهای بزرگ باعث جارو شدن سریع تمام سفارشهای موجود و جهش یا سقوط شدید قیمت (Slippage سنگین) میشود.
بین فعالیت بازارساز، نقدینگی ارز دیجیتال و حجم معاملات روزانه یک رابطه مستقیم وجود دارد. صرافیها برای اینکه در رتبهبندی سایتهایی مثل CoinMarketCap جایگاه بهتری بگیرند، به بازارسازها متکی هستند؛ زیرا هرچه نقدینگی عمیقتر باشد، تریدرهای بزرگ با اطمینان بیشتری وارد آن صرافی شده و حجم معاملات واقعی افزایش مییابد.
از نظر فنی، یک بازارساز نهادی مجاز و تحت نظارت، اجازه دستکاری قیمت را ندارد و صرفاً استراتژی خنثی (Delta-Neutral) را اجرا میکند؛ با این حال، در بخشهای کمنظارت بازار کریپتو و میمکوینها، برخی بازیگران غیرشفاف از تکنیکهای غیرقانونی زیر استفاده میکنند:
بنابراین، هر نوسان شدیدی کار بازارساز نیست، اما در آلتکوینهای ناشناخته با عمق بازار ضعیف، ریسک مواجهه با بازارسازهای متخلف بسیار بالاست.
بسیاری از معاملهگران مفاهیمی مثل بروکر، نهنگ و تأمینکننده نقدینگی را به جای یکدیگر به کار میبرند. در جدول زیر، تفاوت ساختاری این بازیگران را در یک نگاه میبینید:
| بازیگر بازار | نقش اصلی | منبع درآمد | تأثیر بر دفتر سفارشات |
|---|---|---|---|
| مارکت میکر (Market Maker) | مظنهگذاری مداوم دوطرفه (Bid/Ask) | اسپرد و ریبیت صرافی | سازنده مستقیم عمق بازار |
| بروکر (Broker) | واسطه اتصال تریدر به بازار | کمیسیون، اسپرد و سواپ | انتقالدهنده سفارش (یا طرف مقابل در B-Book) |
| تأمینکننده نقدینگی (LP) | تزریق سرمایه کلان به استخرها و بروکرها | سود اسپرد عمده و کارمزد | تأمینکننده لایه زیرین نقدینگی |
| نهنگ (Whale) | سرمایهگذاری و نوسانگیری کلان | رشد یا ریزش جهتدار قیمت | مصرفکننده نقدینگی (ایجاد نوسان) |
| بازارساز خودکار (AMM) | اجرای معاملات با قرارداد هوشمند | کارمزد سواپ استخر | جایگزین دفتر سفارشات با فرمول ریاضی |
درک تفاوت مارکت میکر و بروکر بسیار ساده است: بروکر پلتفرم و زیرساخت معاملاتی را در اختیار شما میگذارد تا به بازار وصل شوید، درحالیکه مارکت میکر نهادی است که درون بازار نشسته و نقدینگی لازم برای پر شدن سفارش شما را تأمین میکند. البته در بازار فارکس، برخی بروکرها خودشان هر دو نقش را همزمان بازی میکنند.
مفهوم Liquidity Provider یا تأمینکننده نقدینگی دایره وسیعتری نسبت به بازارساز دارد. هر مارکت میکری یک LP است، اما هر LP لزوماً مارکت میکر فعال نیست؛ برای مثال، بانکهای بزرگی که نقدینگی را به بروکرها میفروشند یا کاربرانی که ارزهای خود را در استخرهای دیفای قفل میکنند، LP هستند اما الگوریتم مظنهگذاری لحظهای ندارند.
یک نهنگ ارز دیجیتال سرمایهدار بزرگی است که دیدگاه جهتدار دارد؛ یعنی میخواهد بیتکوین را در کف بخرد و در سقف بفروشد. در مقابل، مارکت میکر دیدگاه صعودی یا نزولی ندارد و هدفش صرفاً چرخش سریع سرمایه و کسب سود از شکاف Bid و Ask در هر دو جهت بازار است.
در اصطلاحات صرافی، مفاهیم Maker و Taker به نوع سفارش شما اشاره دارند. وقتی سفارش Limit ثبت میکنید که فوراً پر نمیشود و وارد دفتر سفارشات میگردد، شما یک Maker هستید؛ اما وقتی با سفارش Market نقدینگی موجود را فوراً مصرف میکنید، یک Taker محسوب میشوید.
اصلیترین تفاوت Market Maker و AMM در ساختار فنی آنهاست. مارکت میکر سنتی یک شرکت متکی بر سرورهای پرسرعت و دفتر سفارشات است، اما AMM یک کد برنامهنویسیشده روی بلاکچین است که بدون نیاز به ثبت سفارشهای Bid و Ask، قیمت را به صورت خودکار بر اساس موجودی استخر تنظیم میکند.
وقتی صحبت از مارکت میکر در فارکس در سطح خرد میشود، پای ساختار اجرایی بروکرها به میان میآید. یک بروکر مارکت میکر (که به آن B-Book هم میگویند) کارگزاریای است که سفارش شما را به بازار بینبانکی نمیفرستد، بلکه خودش درون پلتفرم، طرف مقابل معامله شما قرار میگیرد.پ
بروکرهای بازارساز از ساختاری به نام Dealing Desk یا به اختصار DD (میز معامله) استفاده میکنند. در این مدل اجرای سفارش، بروکر خودش قیمتهای Bid و Ask را (معمولاً با اسپرد ثابت یا کنترلشده) به تریدر نمایش میدهد و سفارشها را بدون خروج از سرورهای داخلی خود، با سفارش سایر مشتریان یا با سرمایه خودش تسویه میکند.
برای درک تفاوت بروکرهای میز معامله با مدلهای بدون میز معامله (NDD) یعنی بروکر ECN و بروکر STP، جدول مقایسهای زیر را بررسی کنید:
| ویژگی | بروکر Market Maker (DD) | بروکر STP | بروکر ECN |
|---|---|---|---|
| طرف مقابل معامله | خود بروکر (میز معامله داخلی) | تأمینکنندگان نقدینگی بروکر | بانکها، مؤسسات و سایر تریدرها |
| نوع اسپرد | اغلب ثابت یا شناور کنترلشده | شناور (همراه با مارکآپ بروکر) | شناور خام (نزدیک به صفر) |
| کمیسیون معاملاتی | معمولاً ندارد (در اسپرد لحاظ شده) | معمولاً ندارد یا بسیار کم | دارد (منبع اصلی درآمد بروکر) |
| سرعت و نحوه اجرا | اجرای فوری (احتمال Re-quote در خبر) | اجرای مستقیم بازار (Market Execution) | اجرای فوقسریع با دسترسی به عمق بازار |
بله، در مدل خالص B-Book، اگر شما ۱ لات روی طلا Buy بزنید، بروکر طرف فروشنده معامله شماست؛ با این حال، این ساختار بهخودیخود به معنای کلاهبرداری نیست؛ بزرگترین و معتبرترین کارگزاریهای جهان تحت نظارت نهادهایی مثل FCA انگلستان و ASIC استرالیا، از همین مدل بازارسازی برای مدیریت جریان سفارشهای خرد استفاده میکنند.
در معاملات تکبهتک، ضرر مشتری سود بروکر B-Book و سود مشتری، ضرر بروکر است که این موضوع یک تضاد منافع بروکر ایجاد میکند. اما بروکرهای معتبر به جای دستکاری چارت یا استاپهانتینگ، از مدل ترکیبی (Hybrid / A+B Book) استفاده میکنند؛ یعنی تریدرهای بازنده را در داخل سیستم نگه میدارند و سفارش تریدرهای حرفهای و سودده را مستقیماً در بازار اصلی هج (Hedge) میکنند تا خودشان متضرر نشوند.
حضور بازارسازها در بازار مانند یک شمشیر دولبه است؛ از یک طرف چرخ معاملات را روغنکاری میکنند و از طرف دیگر در ساختارهای غیرشفاف، ریسکهایی را برای معاملهگران خرد به همراه دارند. بررسی مزایا و معایب مارکت میکر به شما کمک میکند با دید واقعبینانهتری استراتژی معاملاتی خود را بچینید.
مهمترین مزایای مارکت میکر برای کلیت بازار و تریدرها در چهار مورد زیر خلاصه میشود:
در واقع، بدون این مزایا، استراتژیهای کوتاهمدتی مثل اسکالپینگ یا دیتریدینگ عملاً غیرقابل اجرا خواهند بود.
در سمت مقابل، معایب مارکت میکر و ریسک بازارسازی زمانی نمایان میشود که بازار از حالت تعادل خارج گردد. در زمان انتشار اخبار شدید (مثل نرخ بهره فدرال رزرو)، بازارسازهای الگوریتمی برای محافظت از سرمایه خود موقتاً سفارشهایشان را از دفتر سفارشات بیرون میکشند که نتیجه آن، خالی شدن ناگهانی عمق بازار (Liquidity Vacuum) و پرشهای شدید قیمتی است.
در بازار فارکس، وقتی کارگزاری نقش بازارساز (B-Book) را بازی میکند، مسئله تضاد منافع شکل میگیرد. ازآنجاکه سود تریدر در این مدل از جیب بروکر پرداخت میشود، بروکرهای بدون رگوله و نامعتبر ممکن است با ایجاد اسلیپیجهای مصنوعی، تأخیر در اجرای سفارش یا واید کردن غیرطبیعی اسپرد، شانس برد معاملهگر را کاهش دهند.
هیچ شاخص منفردی وجود ندارد که به تنهایی هویت یا الگوریتم یک بازارساز خاص را روی چارت لو بدهد؛ اما با رصد همزمان چند متغیر میکرو-استراکچر، میتوان ردپای فعالیت بازارساز را در نمادهای مختلف شناسایی کرد.
اولین راه تشخیص مارکت میکر، نگاه کردن به تقارن سفارشها در Order Book است. وقتی میبینید در هر دو سمت خرید و فروش، حجمهای کاملاً مساوی و پلهای (مثلاً سفارشهای دقیق ۵ بیتکوینی در فاصلههای ۱۰ دلاری) چیده شده که با کوچکترین حرکت قیمت، همزمان جابهجا میشوند، مستقیماً در حال تماشای رباتهای بازارساز در عمق بازار هستید.
یک نشانه واضح از حضور بازارساز حرفهای، ثابت ماندن نسبی اسپرد در کنار حجم معاملات پایدار است. اگر در یک جفتارز یا توکن، فاصله Bid و Ask همیشه زیر ۰.۰۵ درصد باقی میماند، یعنی بازارساز به صورت فعال در حال پر کردن شکاف قیمتی است.
کیفیت اجرای سفارشهای Market بهترین معیار عملی برای سنجش حضور بازارساز است. اگر با زدن یک سفارش متوسط، قیمت پر شدن معامله شما با قیمت روی تصویر تفاوت محسوسی دارد و دچار اسلیپیج (Slippage) سنگین میشوید، یعنی بازارساز قدرتمندی در آن لحظه پشت نماد حضور ندارد.
روی چارت کندلاستیک، حضور بازارساز در قالب «حرکت روان و پیوسته کندلها» دیده میشود. برعکس، چارتهایی که پر از کندلهای دوجی، گپهای بینکندلی و شدوهای بلند و متقارن (موسوم به الگوی بارکدی در توکنهای کمحجم) هستند، یا فاقد بازارسازند و یا توسط یک ربات واشتریدینگ ضعیف مدیریت میشوند.
صرف اینکه یک کارگزاری از مدل مارکت میکر یا ECN استفاده میکند، معیار کاملی برای رد یا تایید آن نیست؛ برای انتخاب بروکر مطمئن، باید مجموعهای از امنیت حقوقی، شفافیت هزینهها و کیفیت فنی سرورها را کنار هم بگذارید.
مهمترین فیلتر برای شناسایی یک بروکر معتبر فارکس، بررسی نهاد ناظر (Regulator) آن است. رگولههای تراز اول مثل FCA انگلستان، CySEC قبرس و ASIC استرالیا، بروکرهای مارکت میکر را مجبور میکنند سرمایه مشتریان را در حسابهای تفکیکشده (Segregated Accounts) نگه دارند و گزارشهای دقیقی از نحوه قیمتگذاری خود ارائه دهند.
قبل از شارژ حساب، حتماً در بخش مشخصات قرارداد (Contract Specifications) بروکر، مدل اجرای سفارش را چک کنید. کارگزاریهای شفاف به صراحت اعلام میکنند که در حسابهای استاندارد از مدل Market Execution استفاده میکنند و در زمان خبر، محدودیتهای غیرمنطقی روی فاصله استاپلاس (Stop Level) اعمال نمیکنند.
برای ما معاملهگران داخل کشور که با محدودیتهای تحریم روبهرو هستیم، در کنار بررسی پایداری اسپرد طلا و یورو، سرعت واریز و برداشت تتر (USDT) و پشتیبانی پاسخگو اولویت اول است. اگر بهدنبال مقایسه دقیق کارگزاریهای فعال و تستشده هستید، میتوانید از صفحه بهترین بروکر فارکس برای ایرانیان مناسبترین بروکر را بر اساس نوع استراتژی و میزان سرمایه خود را انتخاب کنید.
شناخت مکانیسم بازارسازی، زاویه دید شما را از یک تریدر هیجانی که مدام احساس میکند بازار علیه او توطئه کرده، به یک معاملهگر حرفهای که جریان نقدینگی را میفهمد تغییر میدهد. برای استفاده عملی از نکات این مقاله در معاملات روزانه خود، این ۳ قاعده شرطی را به خاطر بسپارید:
حتماً از حسابهای ECN در فارکس یا صرافیهای تراز اول کریپتو با عمق بازار بالا استفاده کنید تا سودتان در شکاف اسپرد و اسلیپیج ذوب نشود.
بدانید که عقبنشینی موقت مارکت میکرها باعث واید شدن اسپرد و پرش استاپلاس میشود؛ بنابراین یا قبل از خبر پوزیشن را ببندید و یا حجم معامله را به شدت کاهش دهید.
قبل از ورود، حتماً دفتر سفارشات و حجم معاملات واقعی را چک کنید تا در تله نقدینگی ضعیف یا دستکاری بازارسازهای غیرشفاف گرفتار نشوید.
مارکت میکر یا بازارساز، نهاد مالی است که بهصورت پیوسته قیمتهای خرید (Bid) و فروش (Ask) یک دارایی را در دفتر سفارشات ثبت میکند. وظیفه اصلی او تأمین نقدینگی، کاهش شکاف قیمت و تضمین اجرای فوری معاملات در هر شرایطی است.
منبع اصلی درآمد بازارساز، دریافت شکاف قیمت خرید و فروش (اسپرد) در حجمهای بالاست و از مشوقها و تخفیفهای کارمزد صرافیها (Maker Rebates) نیز سود میبرد. البته سود خالص او پس از کسر هزینههای پوشش ریسک و ضررهای احتمالی محاسبه میشود.
خیر، بازارساز بهتنهایی تعیینکننده جهت یا قیمت ذاتی ارزهای دیجیتال نیست. فعالیت او صرفاً شرایط عرضه و تقاضای لحظهای را متعادل کرده و با فشرده کردن اسپرد و افزایش عمق بازار، از پرشهای ناگهانی قیمت جلوگیری میکند.
بازارسازی قانونی تحت نظارت نهادهای رگولاتوری، صرفاً به معنای تأمین نقدینگی بیطرفانه است و با دستکاری بازار تفاوت دارد. هرچند در صرافیهای بدون نظارت احتمال تخلف وجود دارد، اما نمیتوان هر نوسان شدید یا فعال شدن حد ضرر را به بازارساز نسبت داد.
بروکر کارگزاری و واسطهای است که پلتفرم معاملاتی را برای دسترسی معاملهگران به بازار و ثبت سفارشها فراهم میکند؛ در مقابل، مارکت میکر نهادی است که درون بازار حضور دارد و نقدینگی لازم برای پر شدن و اجرای آن سفارشها را تأمین مینماید.
بله، در بروکرهایی که از مدل میز معامله (Dealing Desk یا B-Book) استفاده میکنند، کارگزاری سفارش را به بازار بیرون نفرستاده و خودش طرف مقابل معامله مشتری میشود؛ با این حال، بسیاری از بروکرها از ساختارهای ترکیبی (هیبریدی) برای مدیریت سفارشها بهره میبرند.
در بروکر مارکت میکر، سفارشها درون میز معاملاتی خود کارگزاری پردازش و تسویه میشوند. اما در مدلهای STP و ECN، بروکر نقش واسطه را دارد و سفارش مشتری را مستقیماً به شبکه بانکها، تأمینکنندگان نقدینگی و دفتر سفارشات مرکزی مسیریابی میکند.
بله؛ بازارسازها همواره در معرض «ریسک موجودی» (Inventory Risk) هستند. اگر در زمان اخبار شدید، بازار یکطرفه شود و عدم تعادل سفارشها رخ دهد، افت ارزش داراییهای انبارشده و هزینههای سنگین پوشش ریسک (Hedging) میتواند به ضررهای کلان منجر شود.
مارکت میکر سنتی یک شرکت یا نهاد است که با الگوریتمهای خود در دفتر سفارشات (Order Book) قیمتگذاری و مدیریت سفارش انجام میدهد؛ اما بازارساز خودکار (AMM) در صرافیهای غیرمتمرکز، از قراردادهای هوشمند، فرمولهای ریاضی و استخرهای نقدینگی بدون نیاز به دفتر سفارشات استفاده میکند.
خیر؛ نهنگها سرمایهگذاران بزرگی هستند که با نگهداری حجم بالای دارایی، روی صعود یا نزول جهتدار قیمت شرطبندی میکنند؛ درحالیکه مارکت میکر دیدگاه جهتدار ندارد و هدفش صرفاً چرخش سریع سرمایه برای ایجاد نقدینگی و کسب سود از اسپرد است.
با بررسی تقارن سفارشها در Order Book، ثبات و فشردگی اسپرد، عمق بالای بازار و اجرای فوری معاملات بدون اسلیپیج میتوان حضور بازارساز را رصد کرد؛ با این حال، بهدلیل الگوریتمی بودن معاملات، تشخیص قطعی هویت بازارساز صرفاً از روی چارت ممکن نیست.

خبر بعدی را از دست ندهید؛ به ترتیب بخوانید:
شاید دوست داشته باشید بخوانید:
دیدگاه خود را با ما در میان بگذارید.


دیدگاههای شما| ۰ دیدگاه
هنوز دیدگاهی تأیید نشده است؛ شما میتوانید اولین دیدگاه را ثبت کنید.